2026 双11 增速分层数据背后的增长机制拆解
0 一句话结论
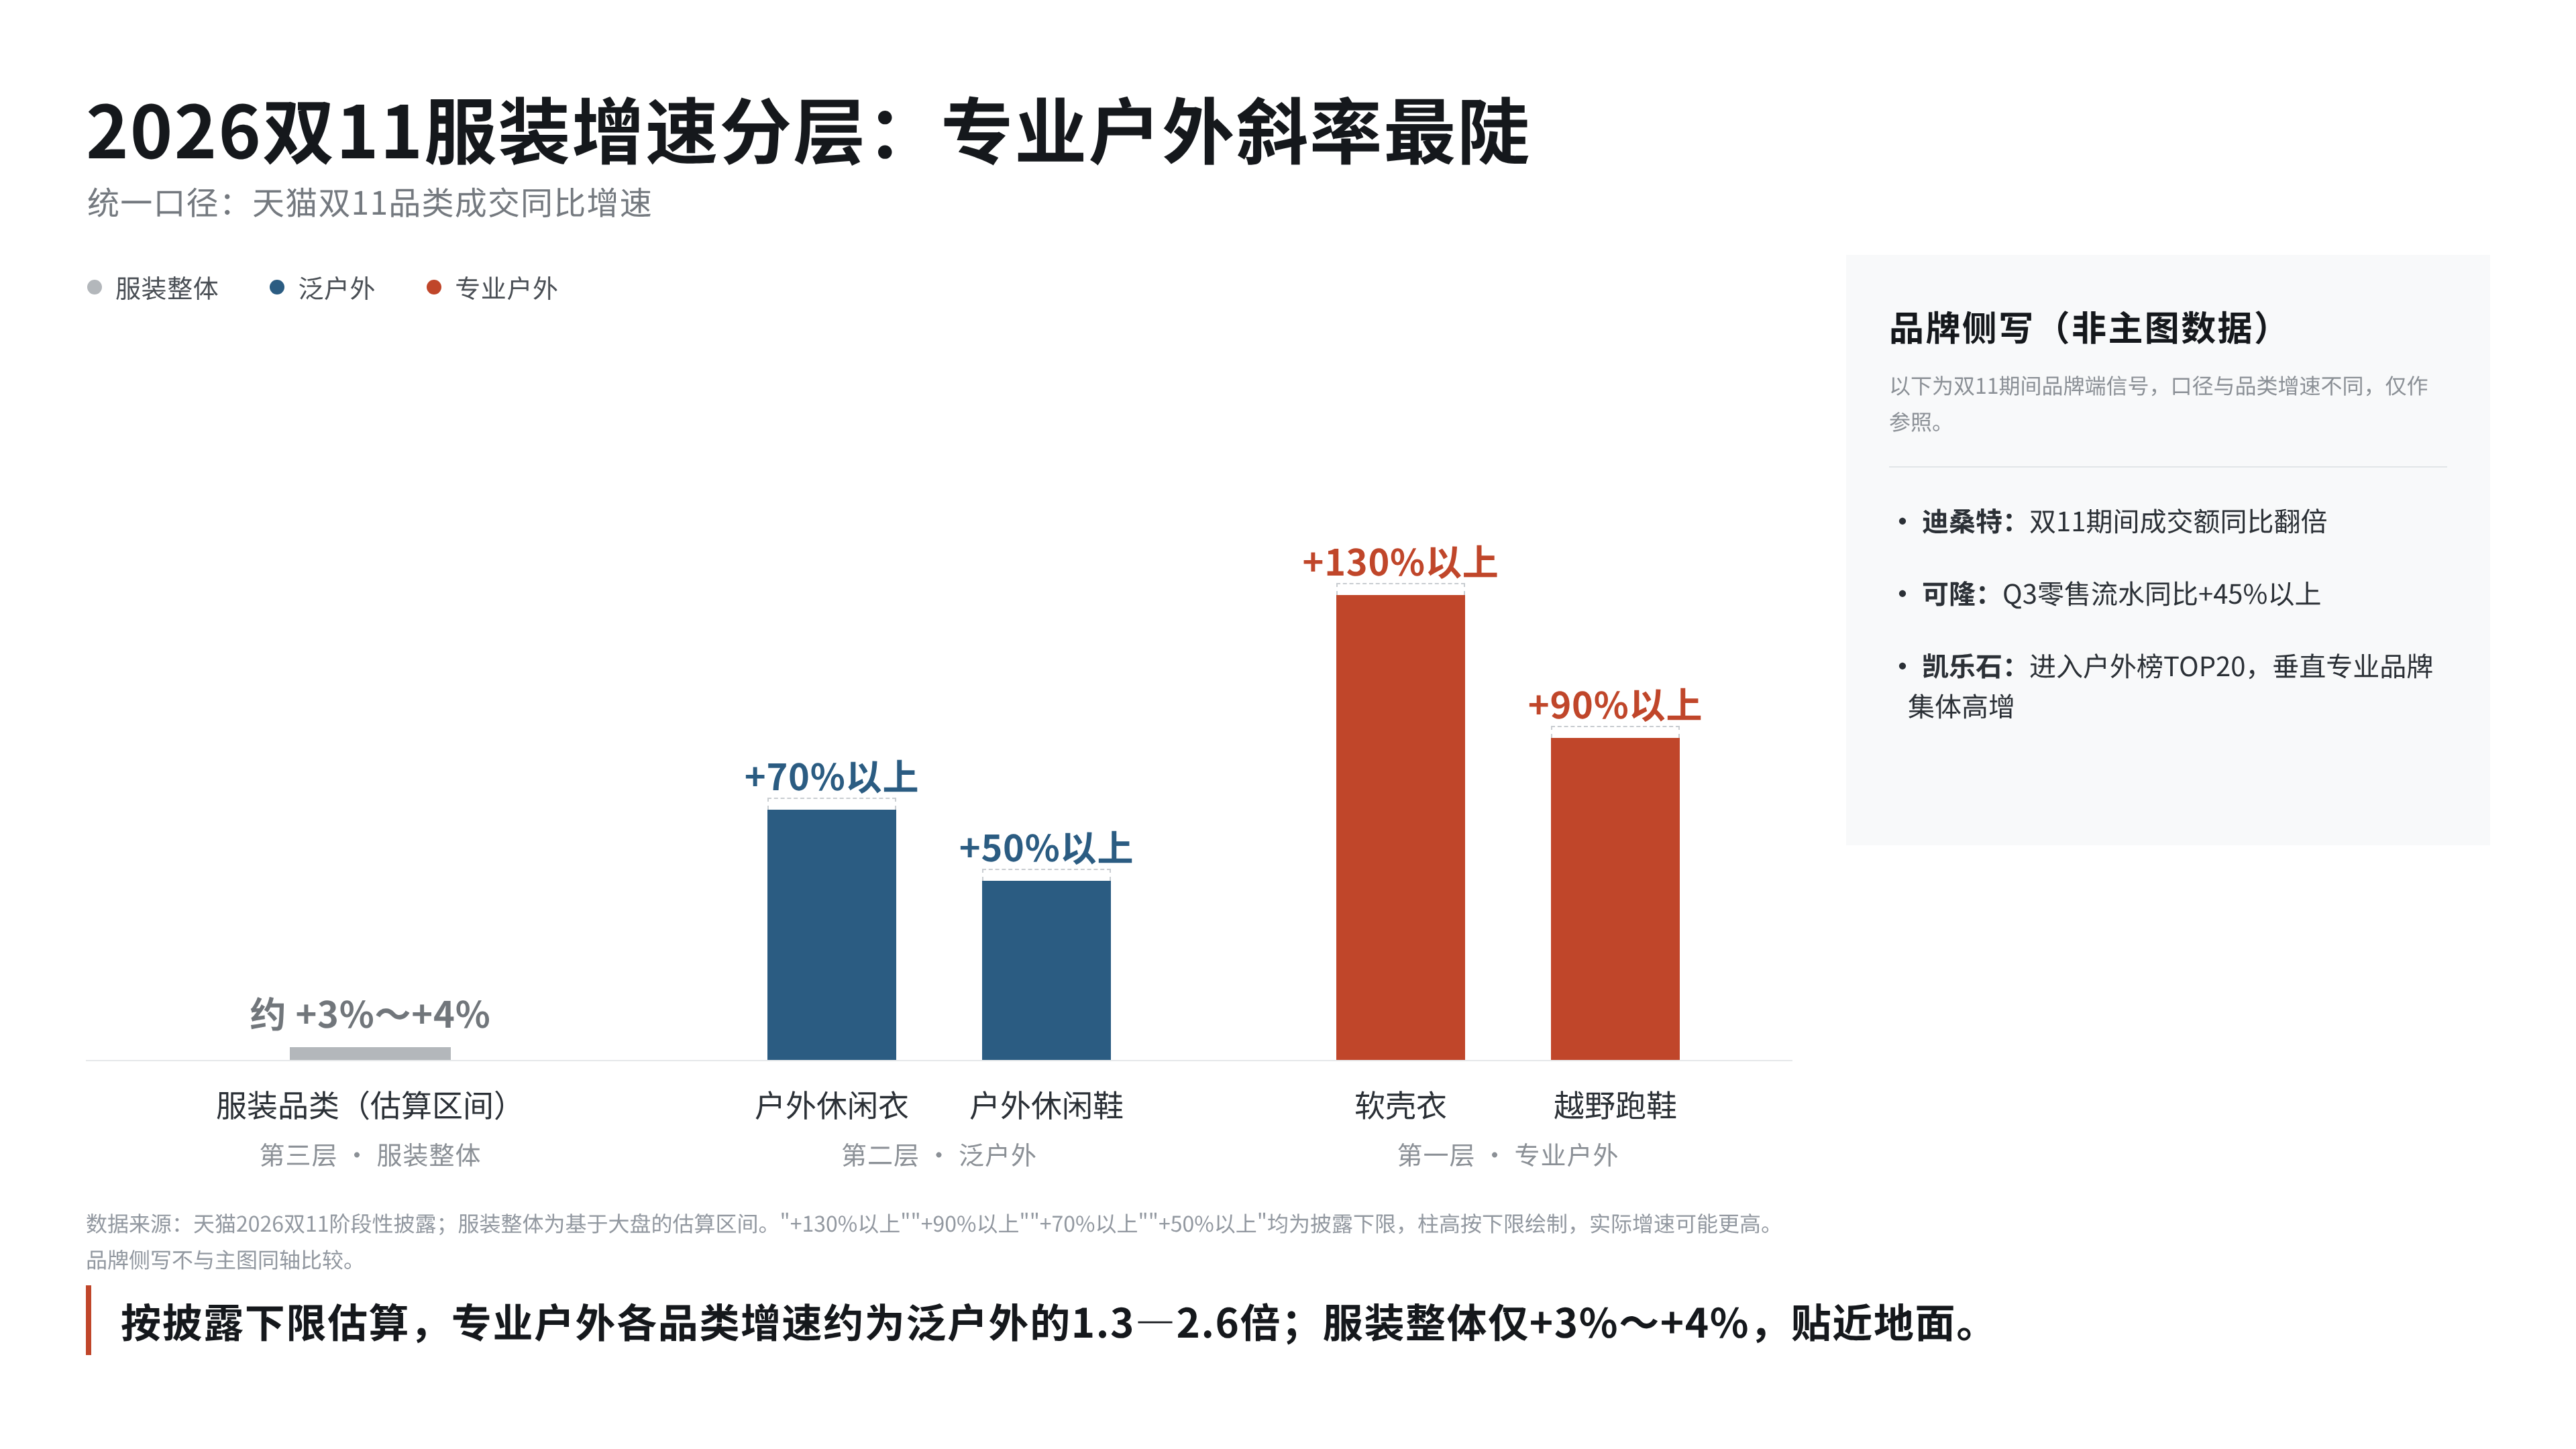
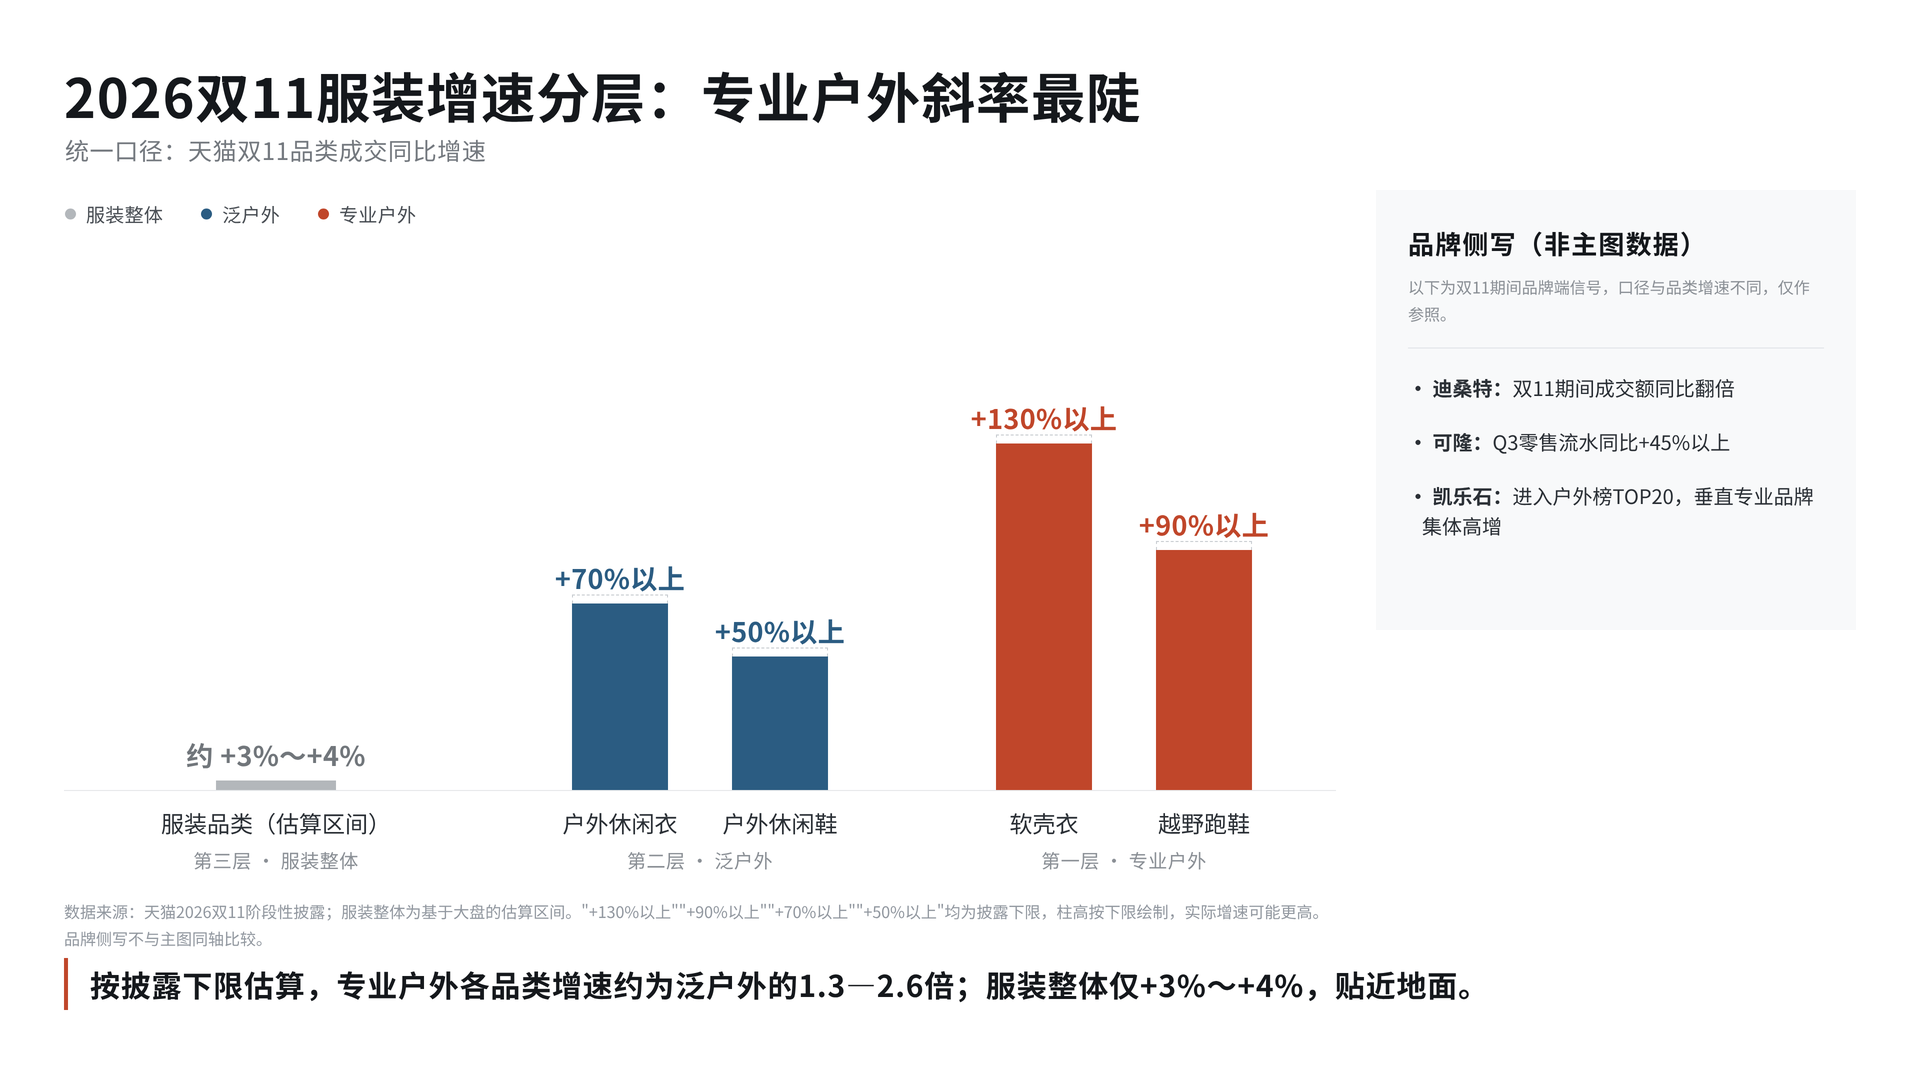
户外不是突然冒出来的新品类,而是一套生活方式沿着“专业玩家 → 泛户外人群 → 城市日常”的路径向外扩散。扩散到哪里,哪里就出现增速陡坡:基础服装层早已饱和(+3%~+4%),泛户外层正在放量(+50%~+70%),专业户外层刚被大众接受(+90%~+130%)。双11 的分层数据不是三个独立现象,是同一条扩散曲线在不同位置的快照。
1 增长是真的,但不是“全民突然去爬山”
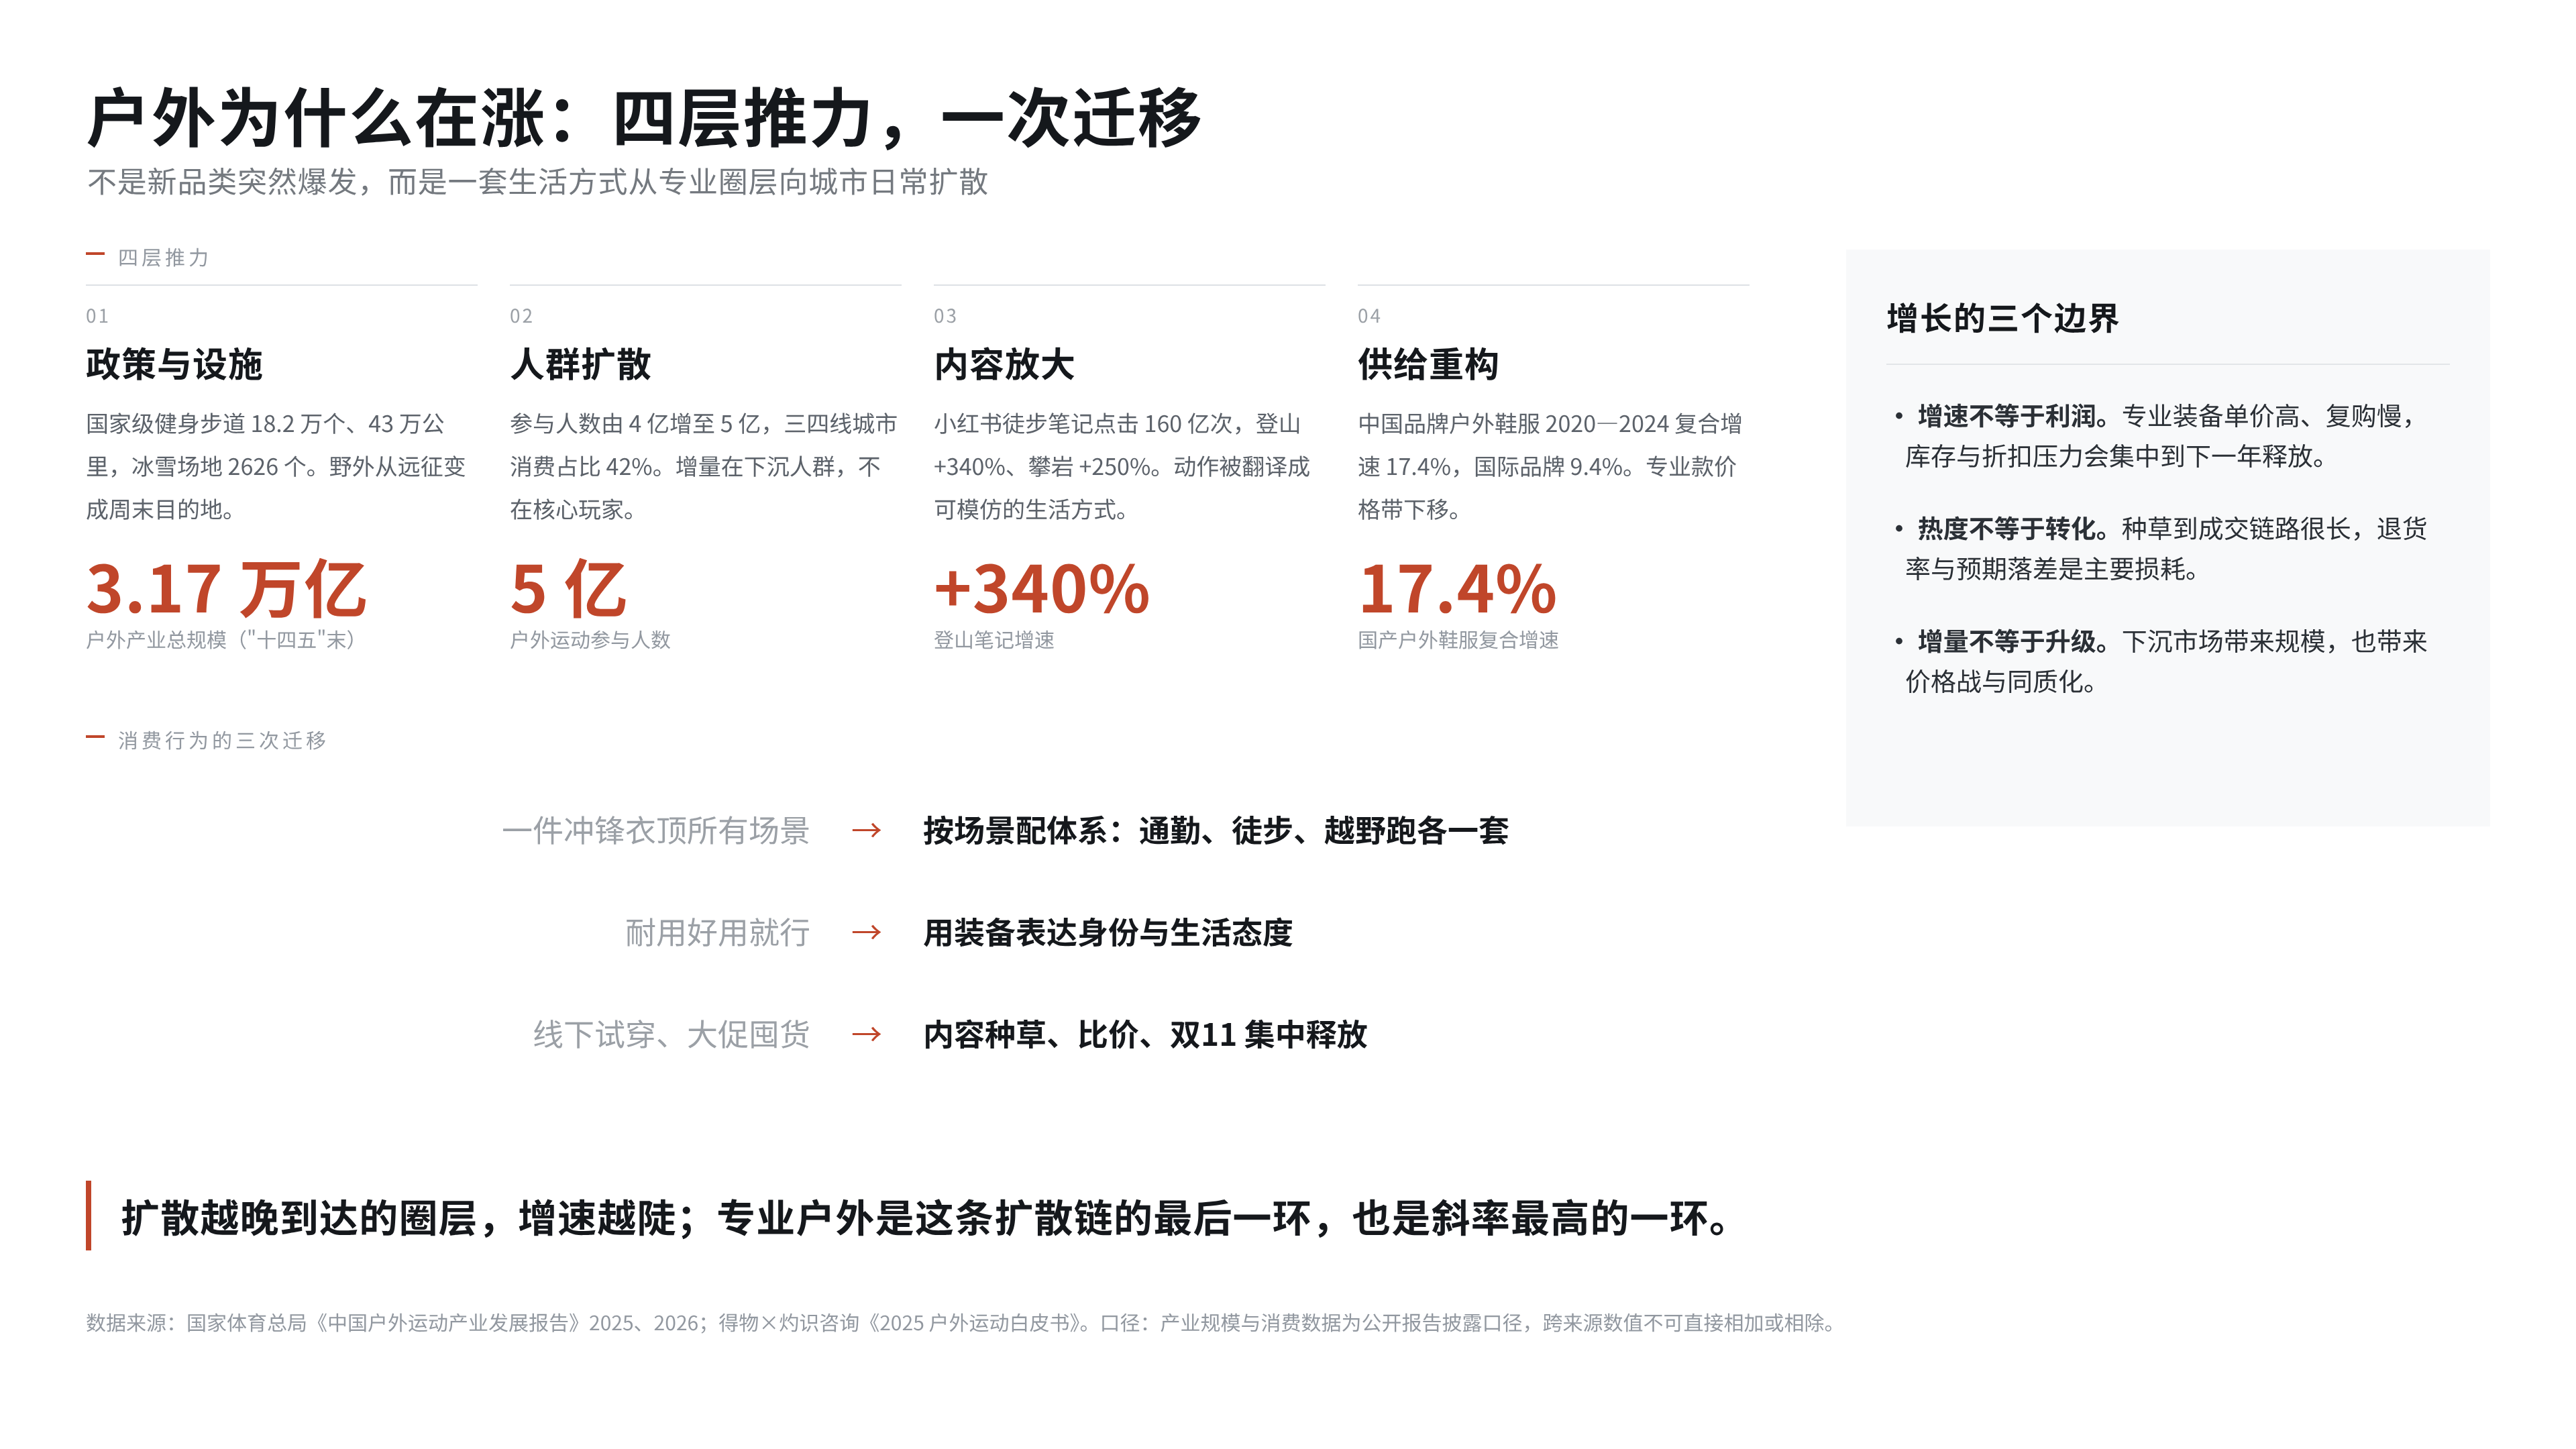
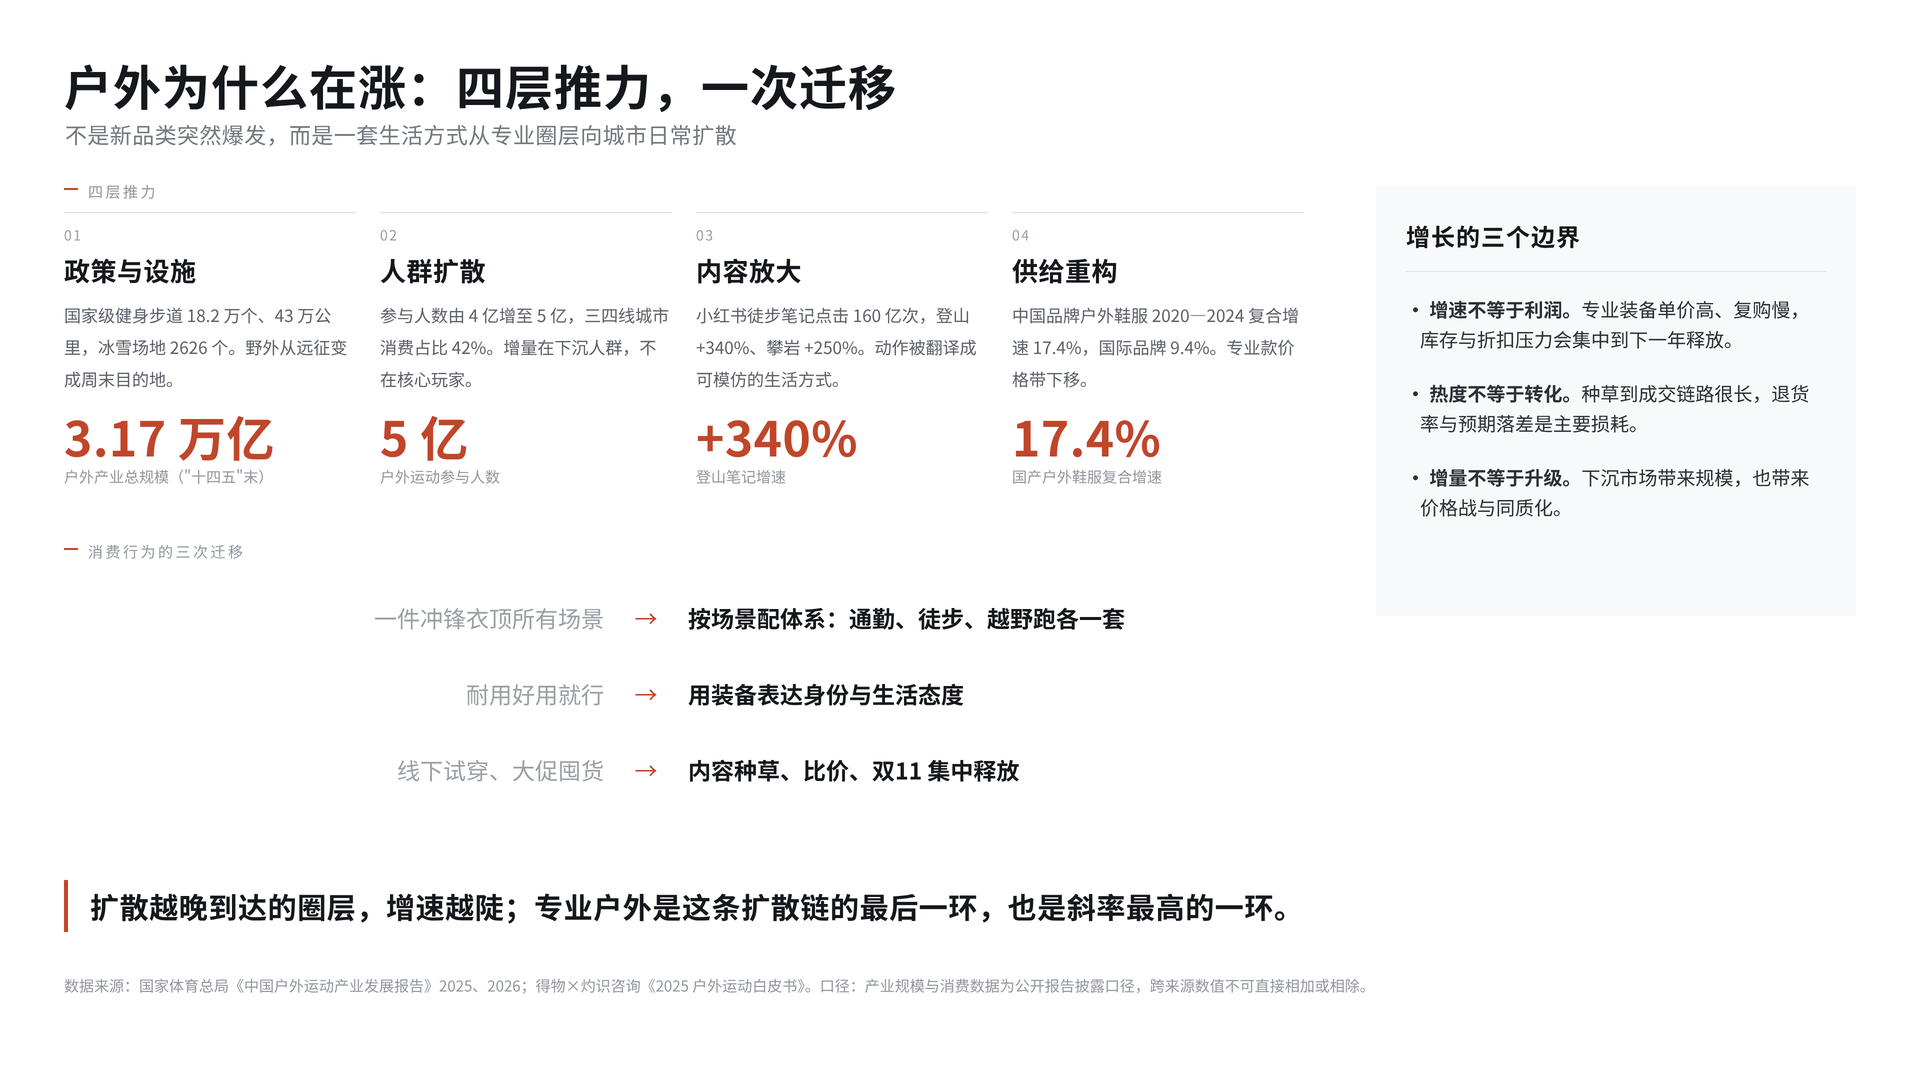
先确认量级。国家体育总局《中国户外运动产业发展报告》给出的两个节点:2025 年 4 月户外运动参与人数突破 4 亿,到“十四五”末突破 5 亿,户外相关产业总规模约 3.17 万亿元。得物与灼识咨询的《2025 户外运动白皮书》拆得更细:户外鞋服从 2020 年的 712 亿增至 2024 年的 1182 亿,年复合增速 13.5%;户外装备从 497 亿增至 726 亿,复合增速 10.0%。同期运动用品大盘的复合增速是 9.7%—12.1% 区间,户外是最快的细分。
但有两个数字更值得看,而不是总量:
- 参与率 30%,美国 59%。 差距意味着空间,但空间不等于同速增长。中国的 30% 里,大量是“一年去两次”的轻度参与者。
- 人均参与 2.8 项户外运动。 这个数字说明市场早已不是“一个人一项运动”的形态,而是同一批人反复换场景——换场景就意味着换装备,这是品类扩张的真实动力。
需要提醒口径:不同机构对“户外市场规模”的定义差别很大(有 1504 亿、1900 亿等口径),差异来自是否包含装备、鞋服、服务、目的地消费。做趋势判断可以,做绝对值比较不行。
2 四个推力:为什么是这几年
2.1 政策与设施:先把“野”变成可达的场景
截至 2025 年底,全国健身步道 18.2 万个、总里程 43.03 万公里;冰雪场地 2626 个,经营性攀岩场馆 970 家,自然岩壁线路 1.4 万余条。这类基础设施的作用常被低估:它不直接创造需求,但它把“需要专门请假、专门组队、专门学习”的门槛,降到了“周末开车两小时”。
门槛一降,参与人群的构成就变了——从有技能、有假期、有同伴的核心玩家,变成只想体验一次的城市白领。
2.2 人群结构:增量来自下沉与新进入者
2026 年报告的数据显示,19 至 49 岁人群占户外消费客群的 76.16%,三四线城市消费占比达到 42%。这组数字的意义在于:增长的主战场已经不在北上广深的资深玩家,而在刚被内容触达的下沉市场。
下沉市场的消费特征是“从零开始买第一套”,客单价未必高,但品类覆盖是完整的——从头到脚都要买。这正是泛户外层(户外休闲衣、休闲鞋)放量 50%—70% 的结构性原因。
2.3 内容供给:运动被翻译成“可拍摄的体验”
2024 年小红书徒步相关笔记点击量达 160 亿次,登山笔记增速 340%、攀岩增速 250%;携程平台上攀岩项目同比增长 114.32%。
内容平台做的不是“宣传户外”,而是把户外重新编码:把一项需要技能积累的运动,翻译成一组可模仿的画面——山顶的日出、帐篷边的咖啡、越野跑鞋踩过泥地的特写。观众接收到的不是运动本身,而是那种生活状态。消费行为的起点因此从“我需要一件冲锋衣”变成了“我想成为那种人”。
2.4 供给重构:专业变得“可负担”
2020—2024 年,中国品牌户外鞋服从 342 亿增至 650 亿,年复合增速 17.4%;国际品牌从 370 亿增至 532 亿,复合增速 9.4%。国产品牌的增速几乎是国际品牌的两倍。
这不是简单的价格战。国产品牌做的是“专业可负担”:把原本只属于高端专业线的功能参数(防水透气、耐磨、轻量)下放到 500—1500 元价格带,让第一次买户外的人也有“专业感”。同一时期,越野跑鞋销量增长 100%(总局 2024 年数据),说明专业品类正在被大众接受,而不是停留在小众。
3 消费行为的四次迁移
3.1 购买单位:从单品到体系
过去买户外是“买一件能应付所有场景的冲锋衣”。现在是“通勤一套、周末徒步一套、越野跑一套”——同一个人的衣柜里出现多个场景的专用品。
结果是品类的乘法效应:不是一个人买更多件同类产品,而是一个人买更多种类的产品。这正是鞋服品类能持续扩张而单品类不会一家独大的原因。
3.2 购买理由:从功能到身份
功能是入场券,不再是决策依据。一件 2000 元的软壳和一件 600 元的软壳,在山脚下的实际表现差异,多数消费者感知不到。他们真正在买的是:品牌在专业圈层里的位置、穿上之后属于哪一类人。
这解释了为什么专业品牌即使贵也能增长——贵本身就是信号。
3.3 决策链路:从货架搜索到内容种草
传统链路是“需求 → 搜索 → 比价 → 购买”。现在是“内容触达 → 场景认同 → 搜索验证 → 比价 → 购买”。多出来的两步(触达、认同)发生在内容平台,成交发生在电商平台。
链路变长的副作用是退货率:被画面激发的期待,和实物体验之间的落差,最终以退货的形式结算。这是这一轮增长里最容易被忽略的成本。
3.4 购买时点:从常备到节点集中
户外消费的季节性极强(秋冬买硬壳、春夏买防晒和轻量)。当内容种草与平台大促叠加,购买就被压缩到双11、618 这样的节点集中释放。这解释了为什么单看双11 的增速会显得极端——它本身就是全年需求的一次性泄洪口。
4 为什么“越专业,增速越陡”
把上面四条串起来,就能解释双11 的分层数据:
- 基础服装层已经饱和。 大众衣柜早已填满,替换需求只能带来个位数增长(+3%~+4%)。
- 泛户外层正在放量。 新进入者第一次买“看起来像户外”的日常穿着,需求爆发但供给充分,增速 50%—70%。
- 专业户外层刚开始被大众接受。 软壳衣、越野跑鞋这类产品,过去只卖给核心玩家,现在被内容带到大众面前;基数小、供给集中、认知刚建立,增速自然最高(+90%~+130%)。
一个反直觉的推论:专业户外的高增速,本质上不是专业玩家变多了,而是“专业”这个概念被大众消费了。 买软壳衣的人,多数并不去爬雪山。
5 三个必须说的边界
- 增速不等于利润。 专业装备单价高、复购慢,今年的高增长会变成明年的高库存和高折扣。增长曲线越陡,回落时的库存压力越大。
- 热度不等于转化。 内容平台的热度与电商成交之间隔着很长的链路,退货率、比价流失、预期落差都会吃掉增长。
- 增量不等于升级。 下沉市场带来规模,也带来价格战。国产品牌 17.4% 的增速里,有多少来自新客,有多少来自降价换量,需要拆开看。
6 对经营的启示
- 按扩散阶段配货,而不是按品类配货。 处在扩散早期的品类(专业线)值得加宽加深,处在饱和期的品类(基础服装)只做效率优化。
- 专业线要守住“专业感”,不要为了走量把参数砍掉。 大众买专业线买的就是信号,信号一旦稀释,增速会立刻回落。
- 把退货率当成增长质量指标。 内容驱动的增长,退货率是先行指标,不是事后问题。
- 下沉市场要卖“入门即专业”,不是“便宜”。 新客的第一套装备决定了后续三年的复购路径。
附:数据来源与口径说明
- 国家体育总局体育经济司《中国户外运动产业发展报告(2024—2025)》,2025 年 10 月发布
- 国家体育总局体育经济司《中国户外运动产业发展报告》,2026 年 10 月发布
- 得物 × 灼识咨询《2025 户外运动白皮书》
- 中国体育用品业联合会《中国户外市场报告》,2025 年
- 双11 分层增速数据:天猫 2026 双11 阶段性披露(含估算区间,详见配套图注)
口径提示:不同来源对“户外市场规模”的定义不一致(是否含装备、服务、目的地消费),跨来源数值不可直接相加或相除;双11 数据中“+X% 以上”均为披露下限,柱高按下限绘制。